今回は前回見せ逃げしました、SySI分析のPositive ケース、Negativeケースの中を眺めていきたいと思います。
まず、2つのケースがどう言った背景のものか知らないと、何も判断できないと思いますので、ケース情報をそれぞれご紹介します。
Positive Case
Haier Group × GE Appliances
ハイアールは2016年1月15日に GE アプライアンスの買収を発表し、同年6月6日に56億ドルで完了した。2014年にエレクトロラックスへ売却する案が独占禁止法上の理由で頓挫した経緯があるが、本件は規制審査を短期間で通過している。ルイビルの本社機能、経営陣、GE ブランドのライセンスはいずれも維持された。
買収後は分散型の経営モデル「人単合一」を導入しつつ、米国内での製造投資を続けた。約10年を経て GE アプライアンスは米国家電市場で4年連続の首位を保つ。中国企業による米国産業セクターへの対外買収として、最も成功した例の一つに数えられている。
Negative Case
Oracle × Cerner
Oracleは2021年12月20日にCernerを283億ドルで取得すると発表し、2022年6月8日に完了した。Oracleのクラウド基盤とCernerの電子健康記録(EHR)事業を組み合わせ、ヘルスケア領域におけるアプリケーションとデータ基盤の存在感を一気に高める構想である。
その中核にあったのが、米退役軍人省(VA)の電子カルテ近代化契約だった。171の医療センターを対象に10年間で160億ドルと報じられた大型案件であり、2023年度にはこうした連邦案件がCerner売上の約4分の1を占めている。しかしこの旗艦プログラムこそが、本件で最も目に見える負債となった。VAは2023年に深刻な安全性への懸念から展開を一時停止し、再開したのは2026年4月である。政治的な係争はなお続いている。
当社のデータベースモデルがまだ進化中ということもあり、M&Aのシナジー発露尺度を示すS_index値としてPositiveなケースとNegativeなケースのメリハリがまだ低いのですが、ご容赦ください。
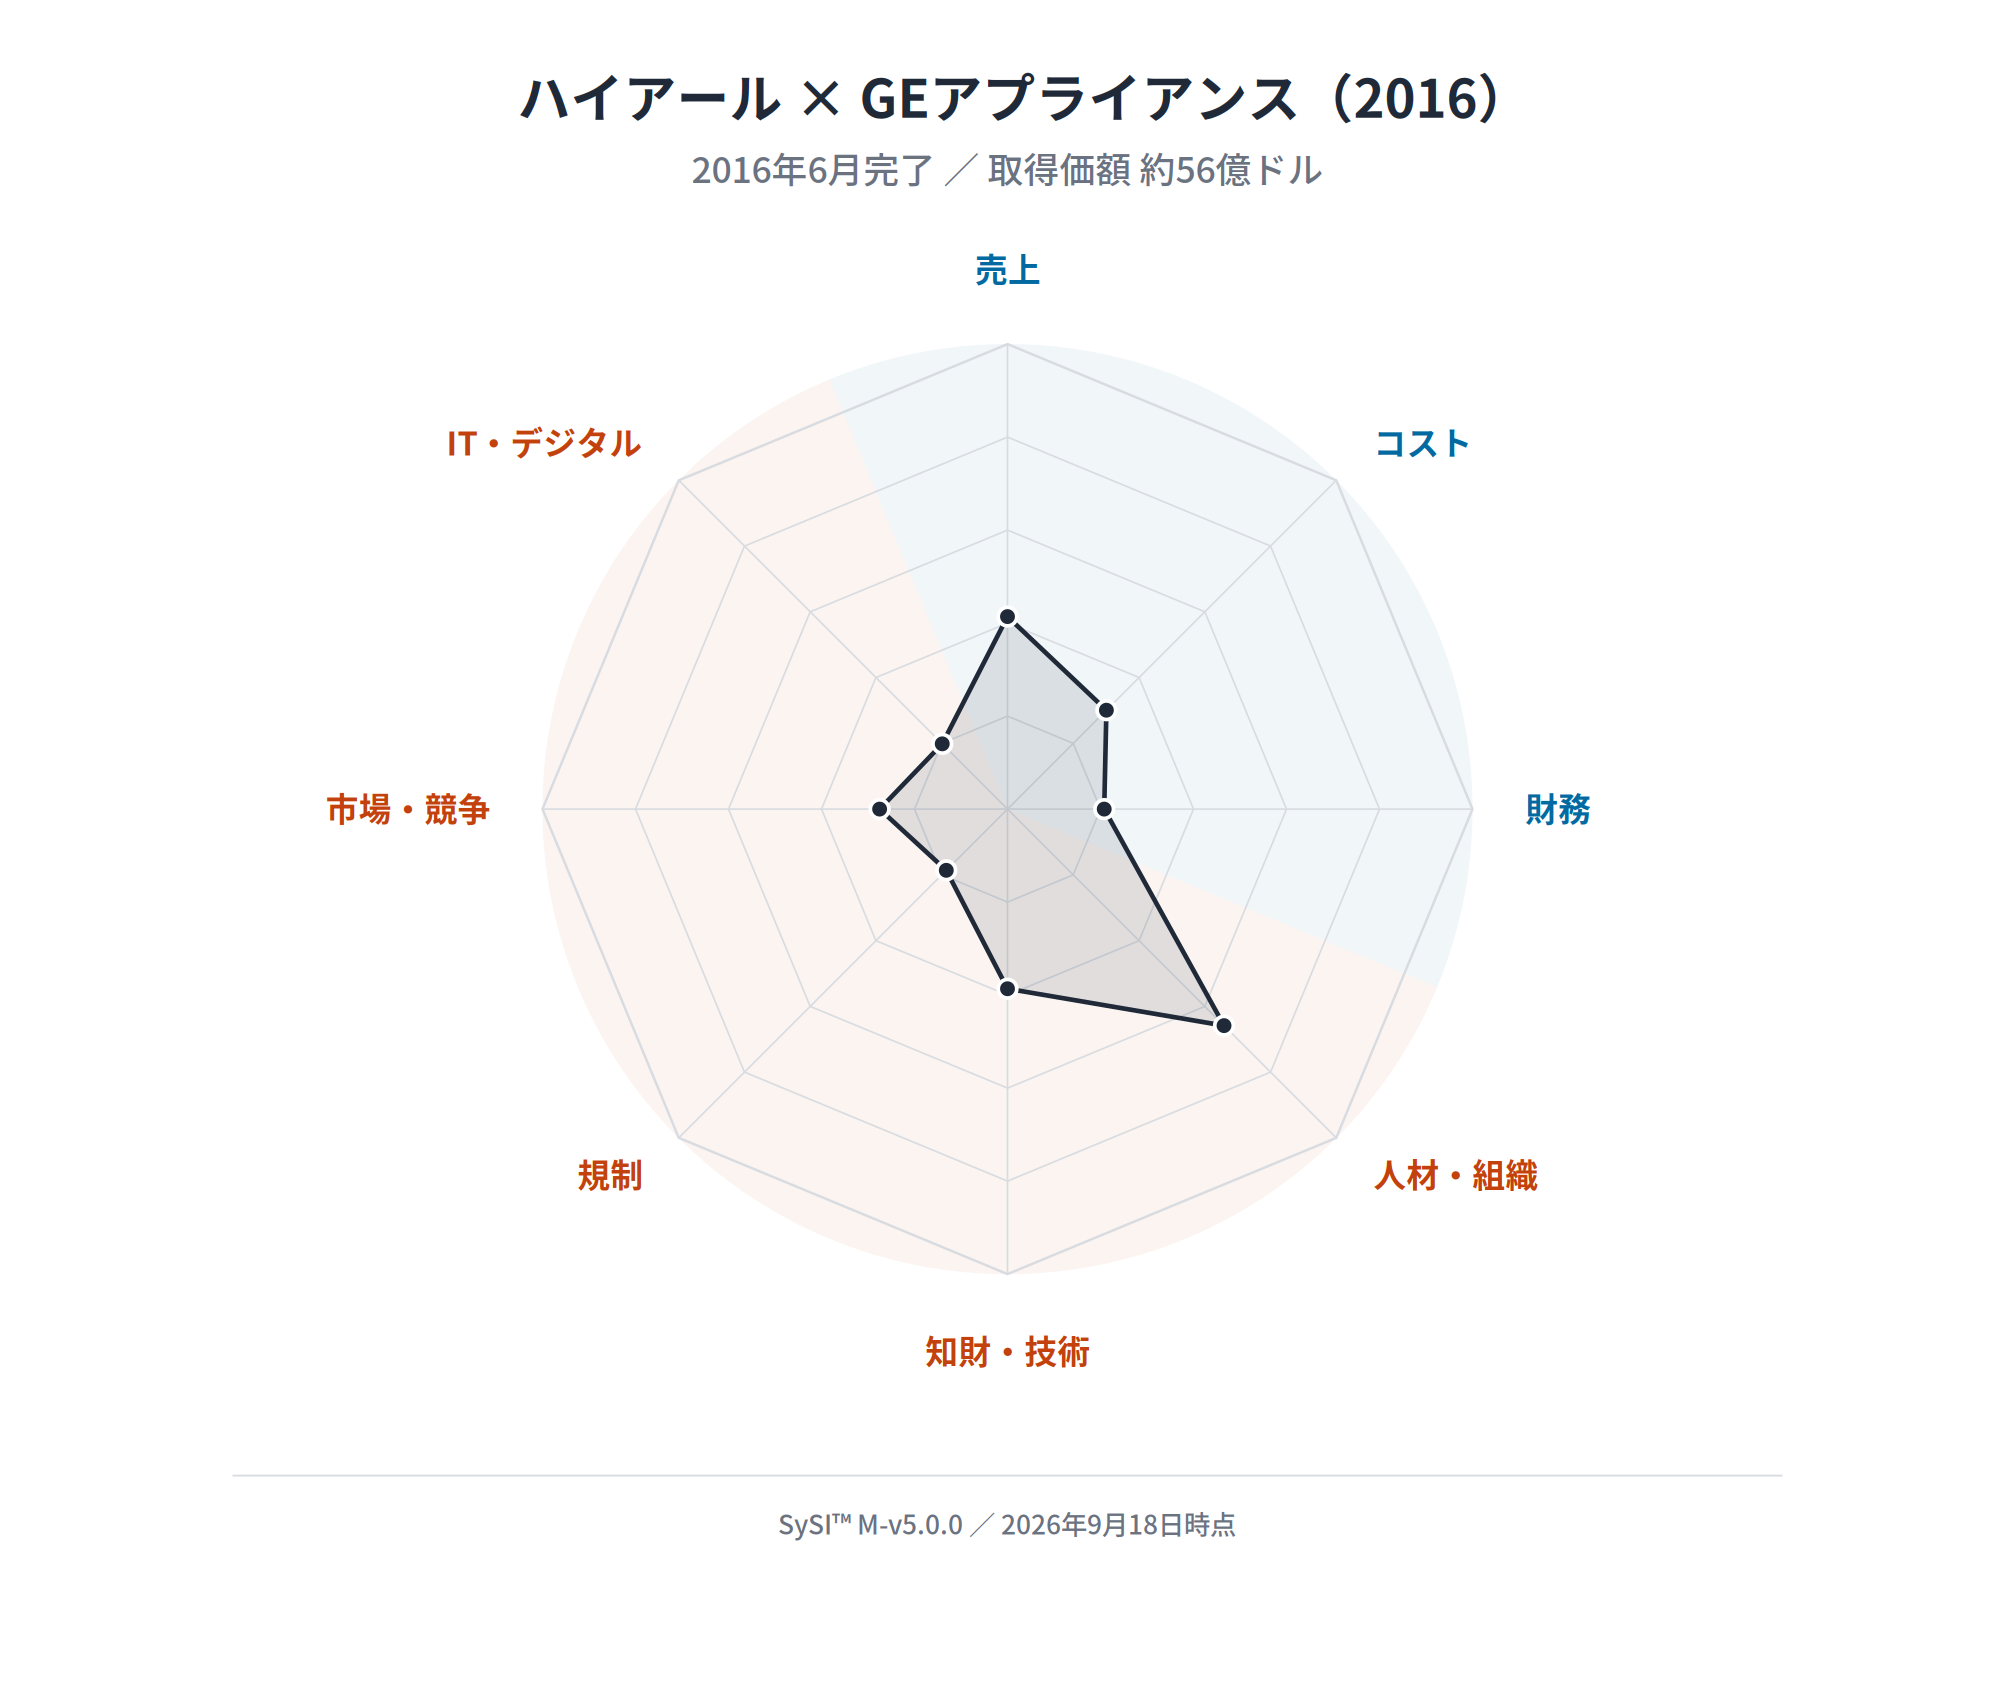
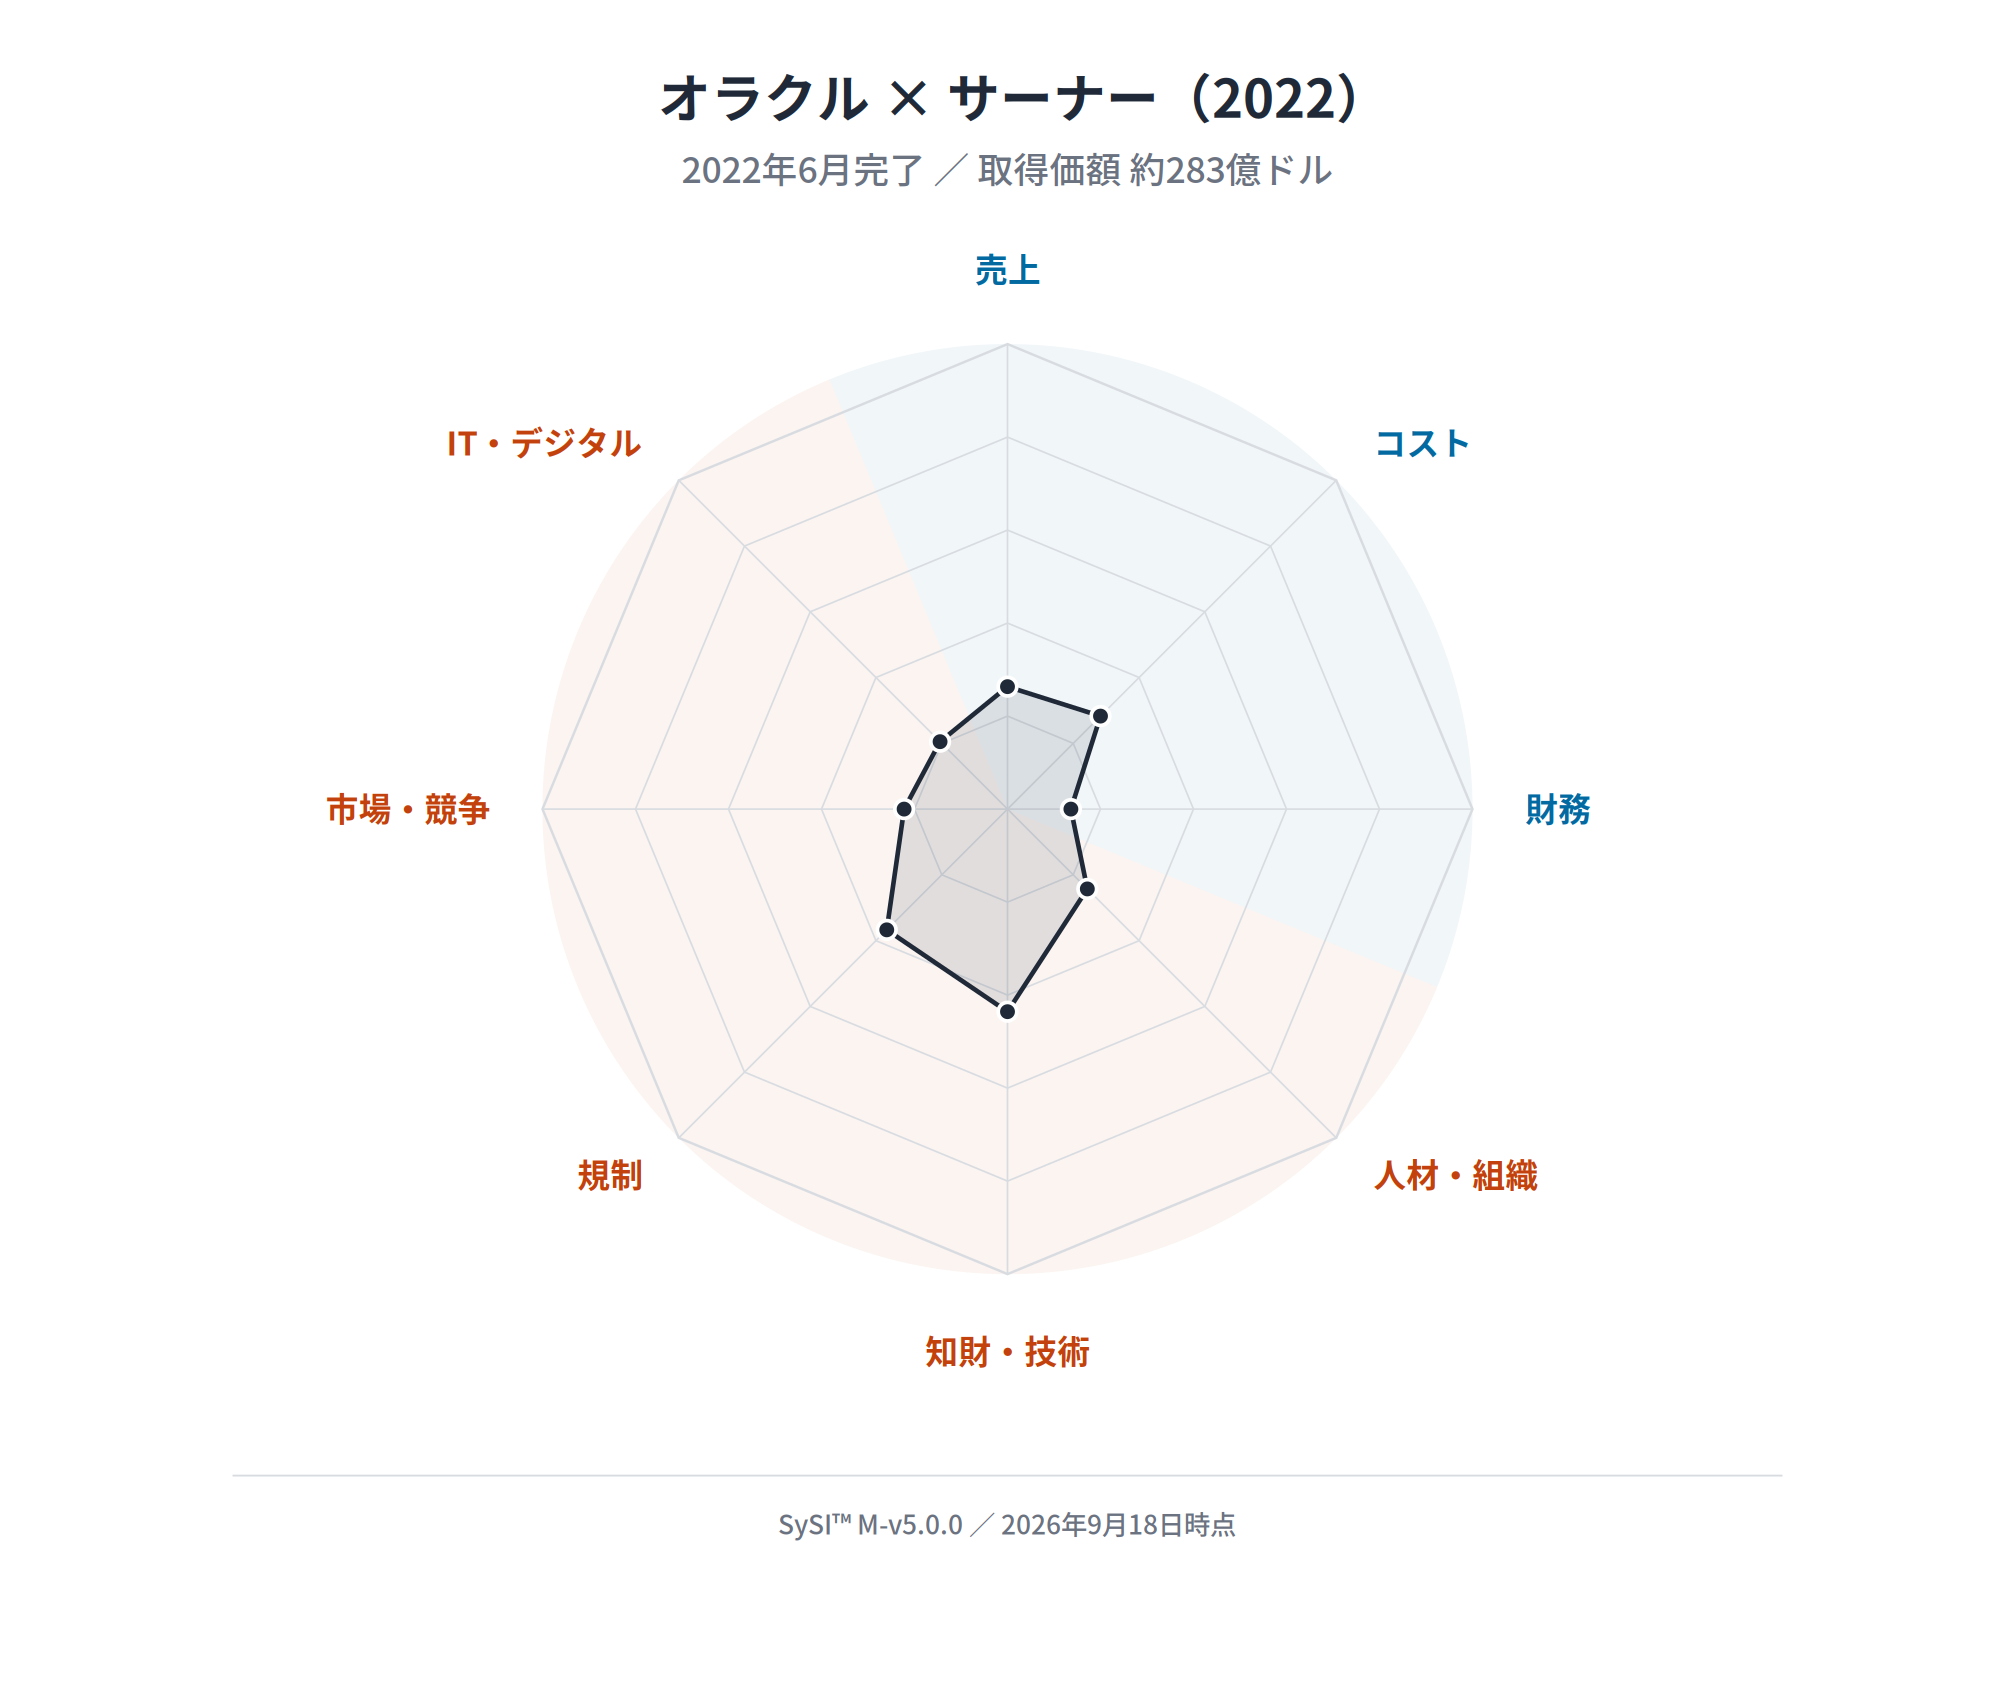
ただ、二つを並べて見ると、違いは高さそのものよりも、形のはっきりしなさのほうに出ています。一方には、他よりも明らかに高く立っている軸が一本あります。もう一方は、どの軸も似たような高さで並んでいて、どこに力を入れた買収だったのかが、形からは読み取れません。
Positiveケースですが、組織人事に明確なKPIが設定されていて、この軸が突出しているつまり注力されたことが伺えます。こちらは、同時人員余剰を抱えたGEグループの都合と、成長真っ盛りで家電業界で経験豊富なエンジニアが欲しかったハイアールの思惑と完全に一致して、Win-WinのKPI設定となっています。加えて、このディールの前には、エレクトロラックス社への事業売却の検討もあったのですが、競争法(独占禁止法)で政府拒絶が起こったのに対し、ハイアールは当時米国でのシェアがほとんどなかったことを逆手に、この視点でのディスシナジー回避策はKPI不要であったことが功を奏したと思います。もし、ここにリスクがあれば、これを回避するKPIの設定なしにはこの成功はなかったとも推察します。
続いて、Negativeケースですが、公表情報から伺える買収の狙いは知財・技術に置かれていた様です。クラウド基盤の上に電子カルテと医療データを載せるという構想自体は明快です。ただ、その中核に据えられたKPIが、発注者である連邦政府の判断に成否を握られる性格のものでした。実際、安全性への懸念から展開が長く止まり、その間の進捗を外から測る手立ても失われています。コスト側の効率は改善した模様ですが、肝心の成長のほうは動いておらず、案件を止めた当のリスクを和らげる恐らく政府規制系のKPIであったのではと推察しますが、それが設定されていなかったように見受けられます。リスクを下げるKPIが設定されていなかったと後からいうのは容易なのですが、キーとなる目的のKPIを明確にした上で、それをトリガーにこれを阻害するリスクがないかをデューデリジェンスの過程で慎重に調査、深掘りするアクションがもてていれば、もしやこの様な惨事にならなかったのではという推察がこの様な分析から可能になります。
ハイアールの場合は、そもそも阻害要因が小さく、注力すべき軸に真っすぐKPIを置けたのとは、対照的です。
次回に続く
ご関心があれば、実際にご覧いただけます。 御社の業種をお知らせいただければ、その業界の代表的なSySI™分析を、1週間ご覧いただける専用ページをお送りします。費用はかかりません。
そのうえで「自社の案件だとどうなるのか」という段階に進まれた方には、案件単位のシナジー分析もお受けしています。相手候補が複数ある場合は、並べて比較できます。
まずは30分ほど、状況をお聞かせください。まだ検討の入り口でも構いません。
創夢パートナーズは、M&Aプロセス全体においてシナジーの設計・評価を専門とし、独自フレーム SySI™(Synergy Suitability Index™)により、シナジー仮説を8軸で構造化・定量評価します。案件ごとのシナジー構造は、Synergy DNA(レーダー)として可視化されます。
連載「ところで、M&Aのシナジーって?」
- 第1回 ところで、M&Aのシナジーって一体どんなもの?
- 第2回 M&Aのシナジーを考える前に ― その車は、買うべきか、借りるべきか
- 第3回 借りたものは、返せます ― それでもM&Aで会社ごと買う理由
- 第4回 M&Aのシナジーとは、他社には払えない金額を払える理由です
- 第5回 M&Aのシナジーの種類は8つ ― 目的はひとつでも、効き方は8つに出ます
- 第6回 買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(1/3)
- 第7回 買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(2/3)(この記事)
第8回以降も、順次公開していきます。
コメント