KPI

M&A

シナジーと買収価格の関係 ― いくらまでなら、払ってよいのか

買収価格は、稼ぐ力にプレミアムを乗せて決まります。DCFで概算すると値段の7割強は事業計画の外側の仮定が決めている。では上乗せ分は何が正当化するのか。
M&A
買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(3/3)

三部作の締めくくり。狙うシナジーを決め、それを測るKPIを置き、そのKPIを阻害する要因を無害化する。DDから契約締結までの数ヶ月で個別の課題に忙殺され、この全体像が抜け落ちてしまう実務の現実について書きました。
M&A

買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(2/3)

前回のレーダー2枚の中身を見ていきます。注力すべき軸にまっすぐKPIを置けたハイアール×GEアプライアンスと、中核のKPIの成否を発注者に握られていたオラクル×サーナー。KPIの設計が結果をどう分けたのかを読み解きます。
M&A

買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(1/3)

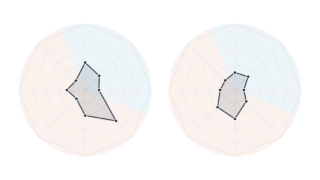
M&Aのシナジーを8軸で見ると、Financial Buy Out型とStrategic Buy Out型の違いが見えてきます。成功と呼ばれる案件と、失敗と呼ばれる案件。2つのレーダーチャートを並べてみました。
M&A

M&Aのシナジーの種類は8つ ― 目的はひとつでも、効き方は8つに出ます

「シナジーって、具体的にどんな種類があるんですか」。教科書の3分類で手が止まる理由と、理論からではなく数えた結果として出てきた8つの軸の話。