さて、前回投稿までで、当社の提案するSySIという手法に基づいて、M&Aのシナジーを8軸の評価軸に分解し、そのうちの3軸は従来のM&Aの教科書に紹介されている、売上、コスト、財務シナジー、残り5軸が人材・組織、知財・技術、規制、市場・競争、IT・デジタルで、これらはM&Aの先行事例の分析を基にM&Aの実施者達が実際に設定する指標であることをご説明しました。
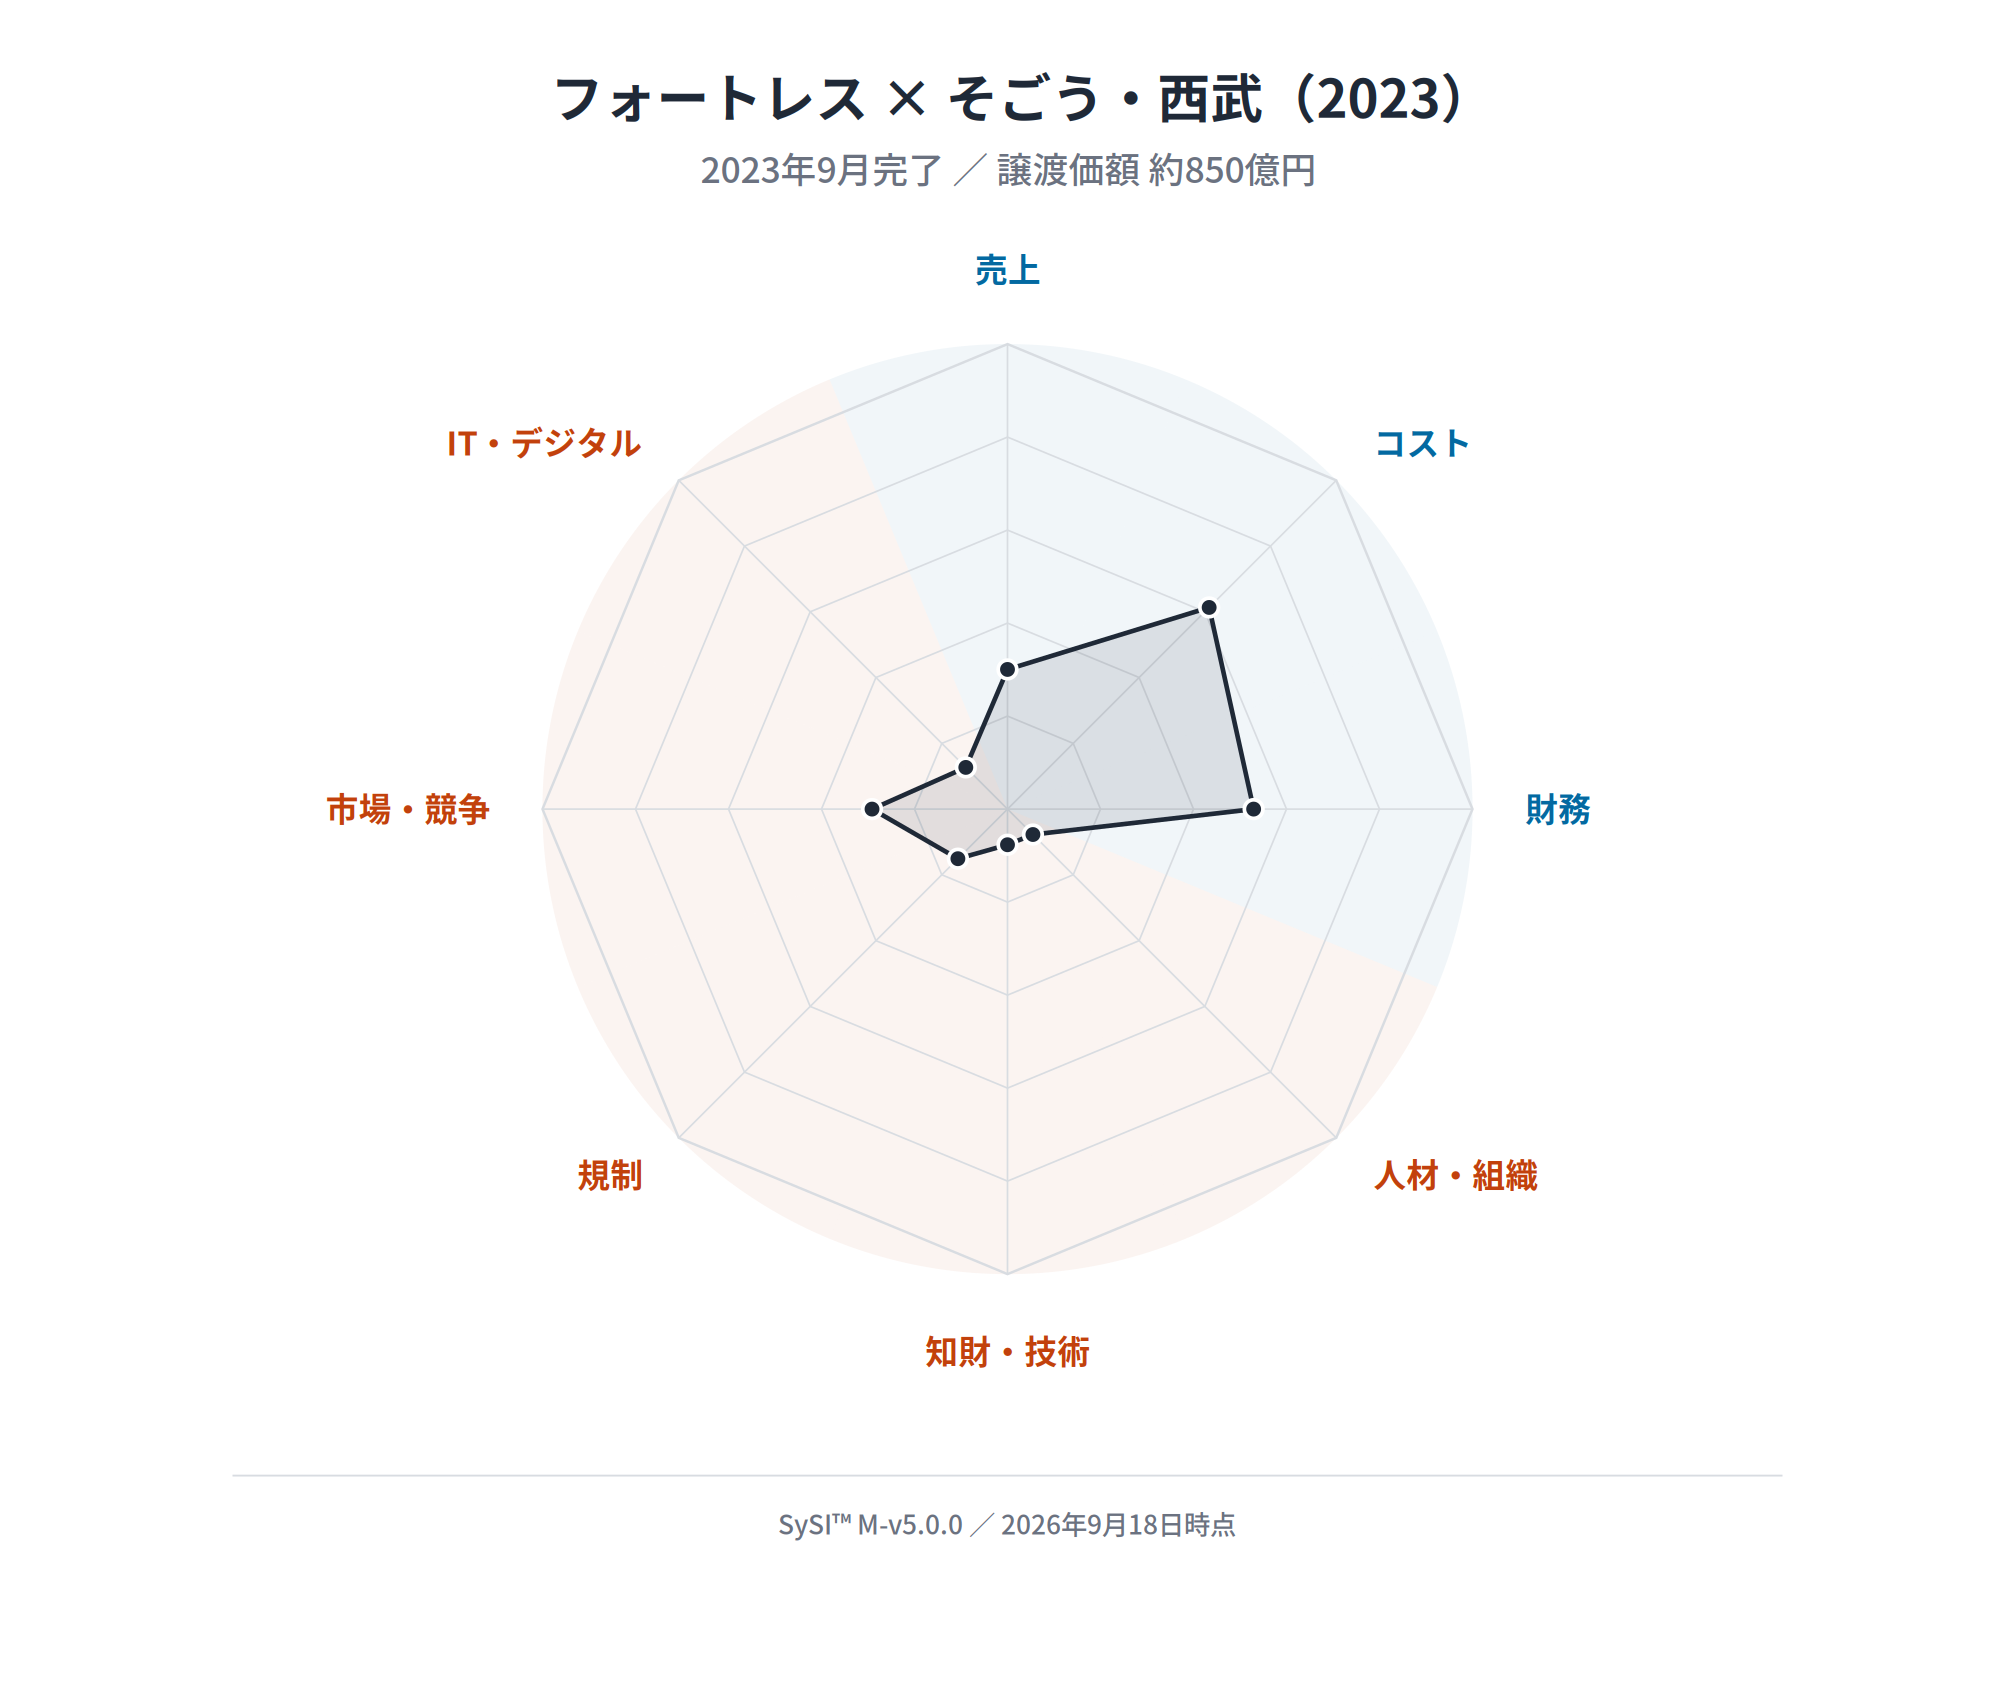
そして、前回の再掲図になりますが、この様な分析手法に基づき、M&Aケースを俯瞰すると、公表の情報から前者3軸のKPIしか主に見えないものは、所謂Financial Buy Out型つまり、会社を資産価値として取得して、少々お化粧をしてそのまま、高値で企業または事業転売をして利鞘を求めるM&A、同様に後者5軸のKPI側に主眼を置く様なM&Aは、事業に特徴を持ったKPIにフォーカスしてM&Aの買収を実施して、それによるリターンを求めるStrategic Buy Out型であるという様な俯瞰ができる様になります。
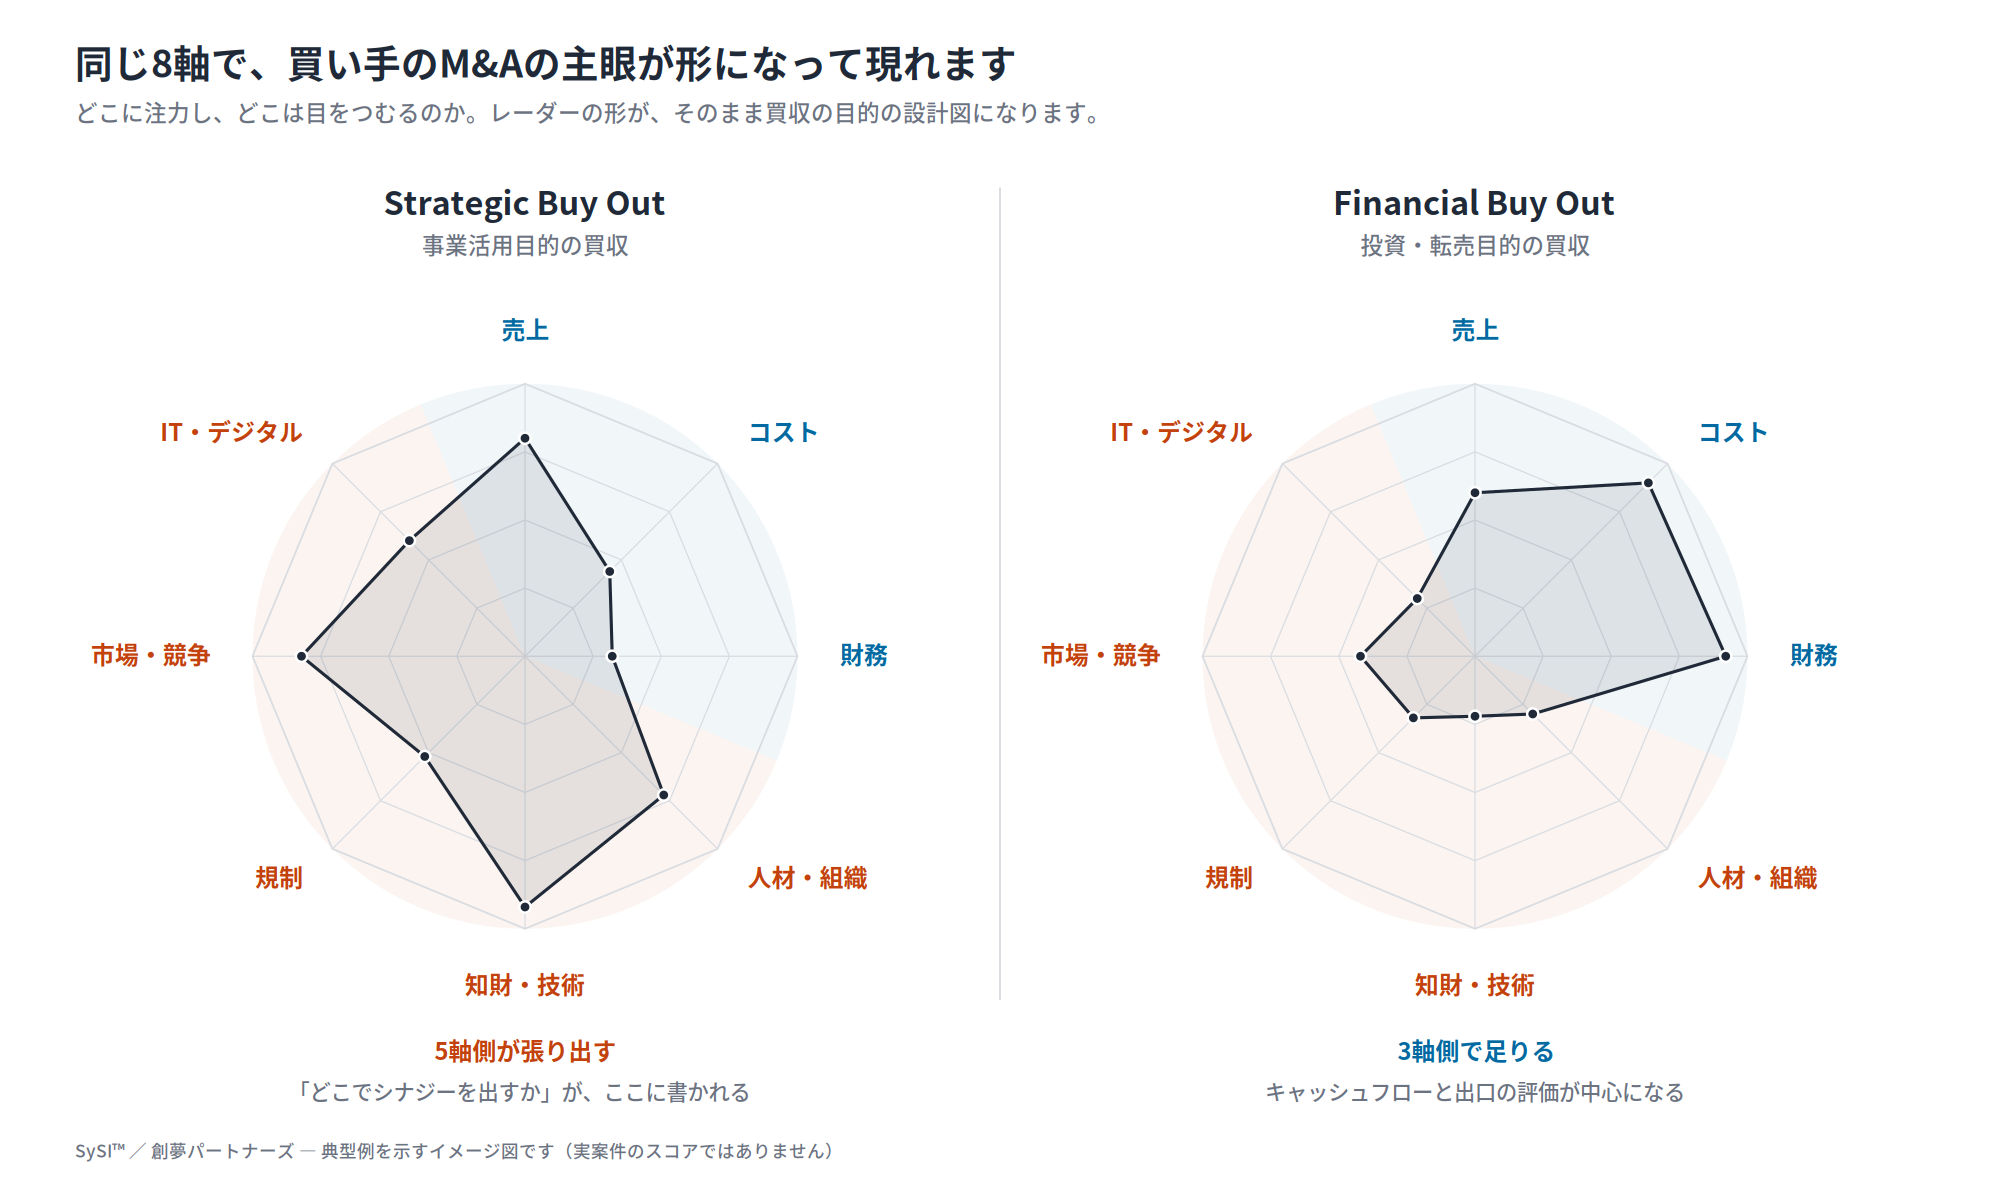
ここで、繰り返しになりますが、PLやBSの直接評価とつながる3軸と、5軸のKPIとは経済数値としては関連しあっているので、たとえ5軸側のKPIに軸足を置いていても3軸側の数値が低すぎると、結局M&Aでの経済効果が発露されていない事になるので、ただ単に5軸側が突出していればそれでOKでないところがM&Aの難しいところです。
ですが、SySIで外部公表されたM&Aの分析は、通常買収した事業関連ポートフォリオを分析しているもので、買収企業が大きくなれば、M&Aの背後にはこの案件を支えるバックボーンの資本が控えている事になります。
ですので、3軸の直接のパフォーマンスが悪くとも、そこはファミリー事業が支え、M&Aの結果の良し悪しは、想定していた事業のKPIの実現をまず優先するという視点が業界としても受け入れられ、外部公表されるM&Aの成果はその視点にウエイトが置かれていて当然と認識しています。
当社が主眼を置くM&Aケースは二者が融合して生み出すシナジーに主眼を置いているものなので、データのほとんどはSBO型のものです。強いてFBO型の一例をお示ししますと、下記のフォートレスの様な形になります。
さて、前置きが長くなりましたが、以降基本SBO型のケースについて議論していく事として、では、一体どのようなKPIの設定の仕方をすると、概評としても評価されるM&Aになるのでしょうか。
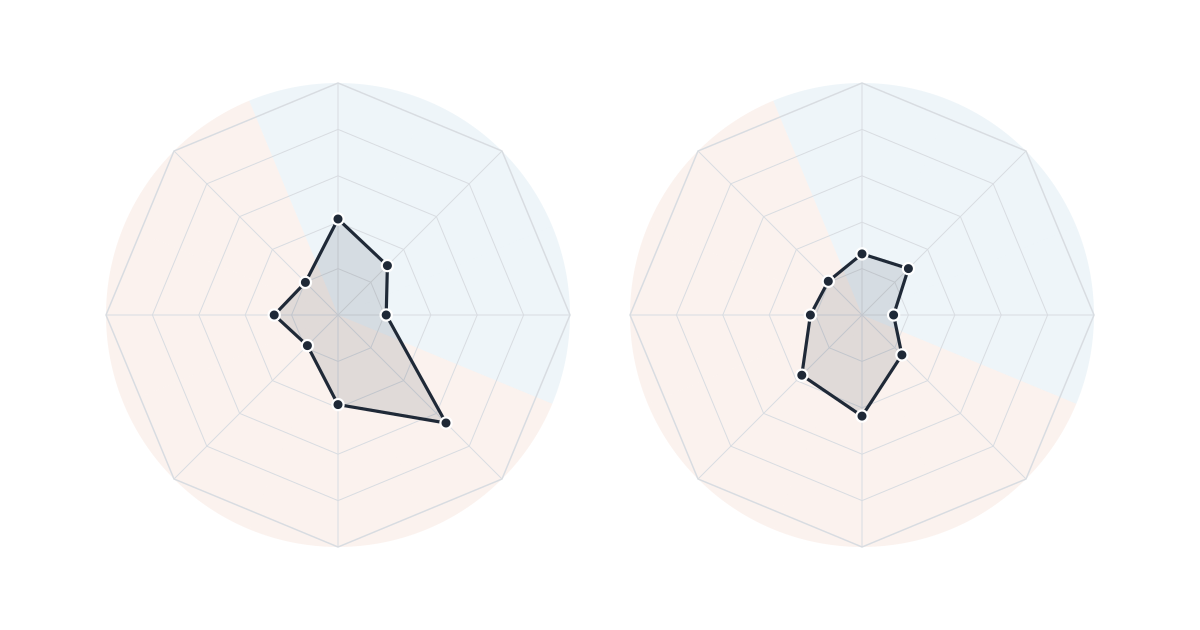
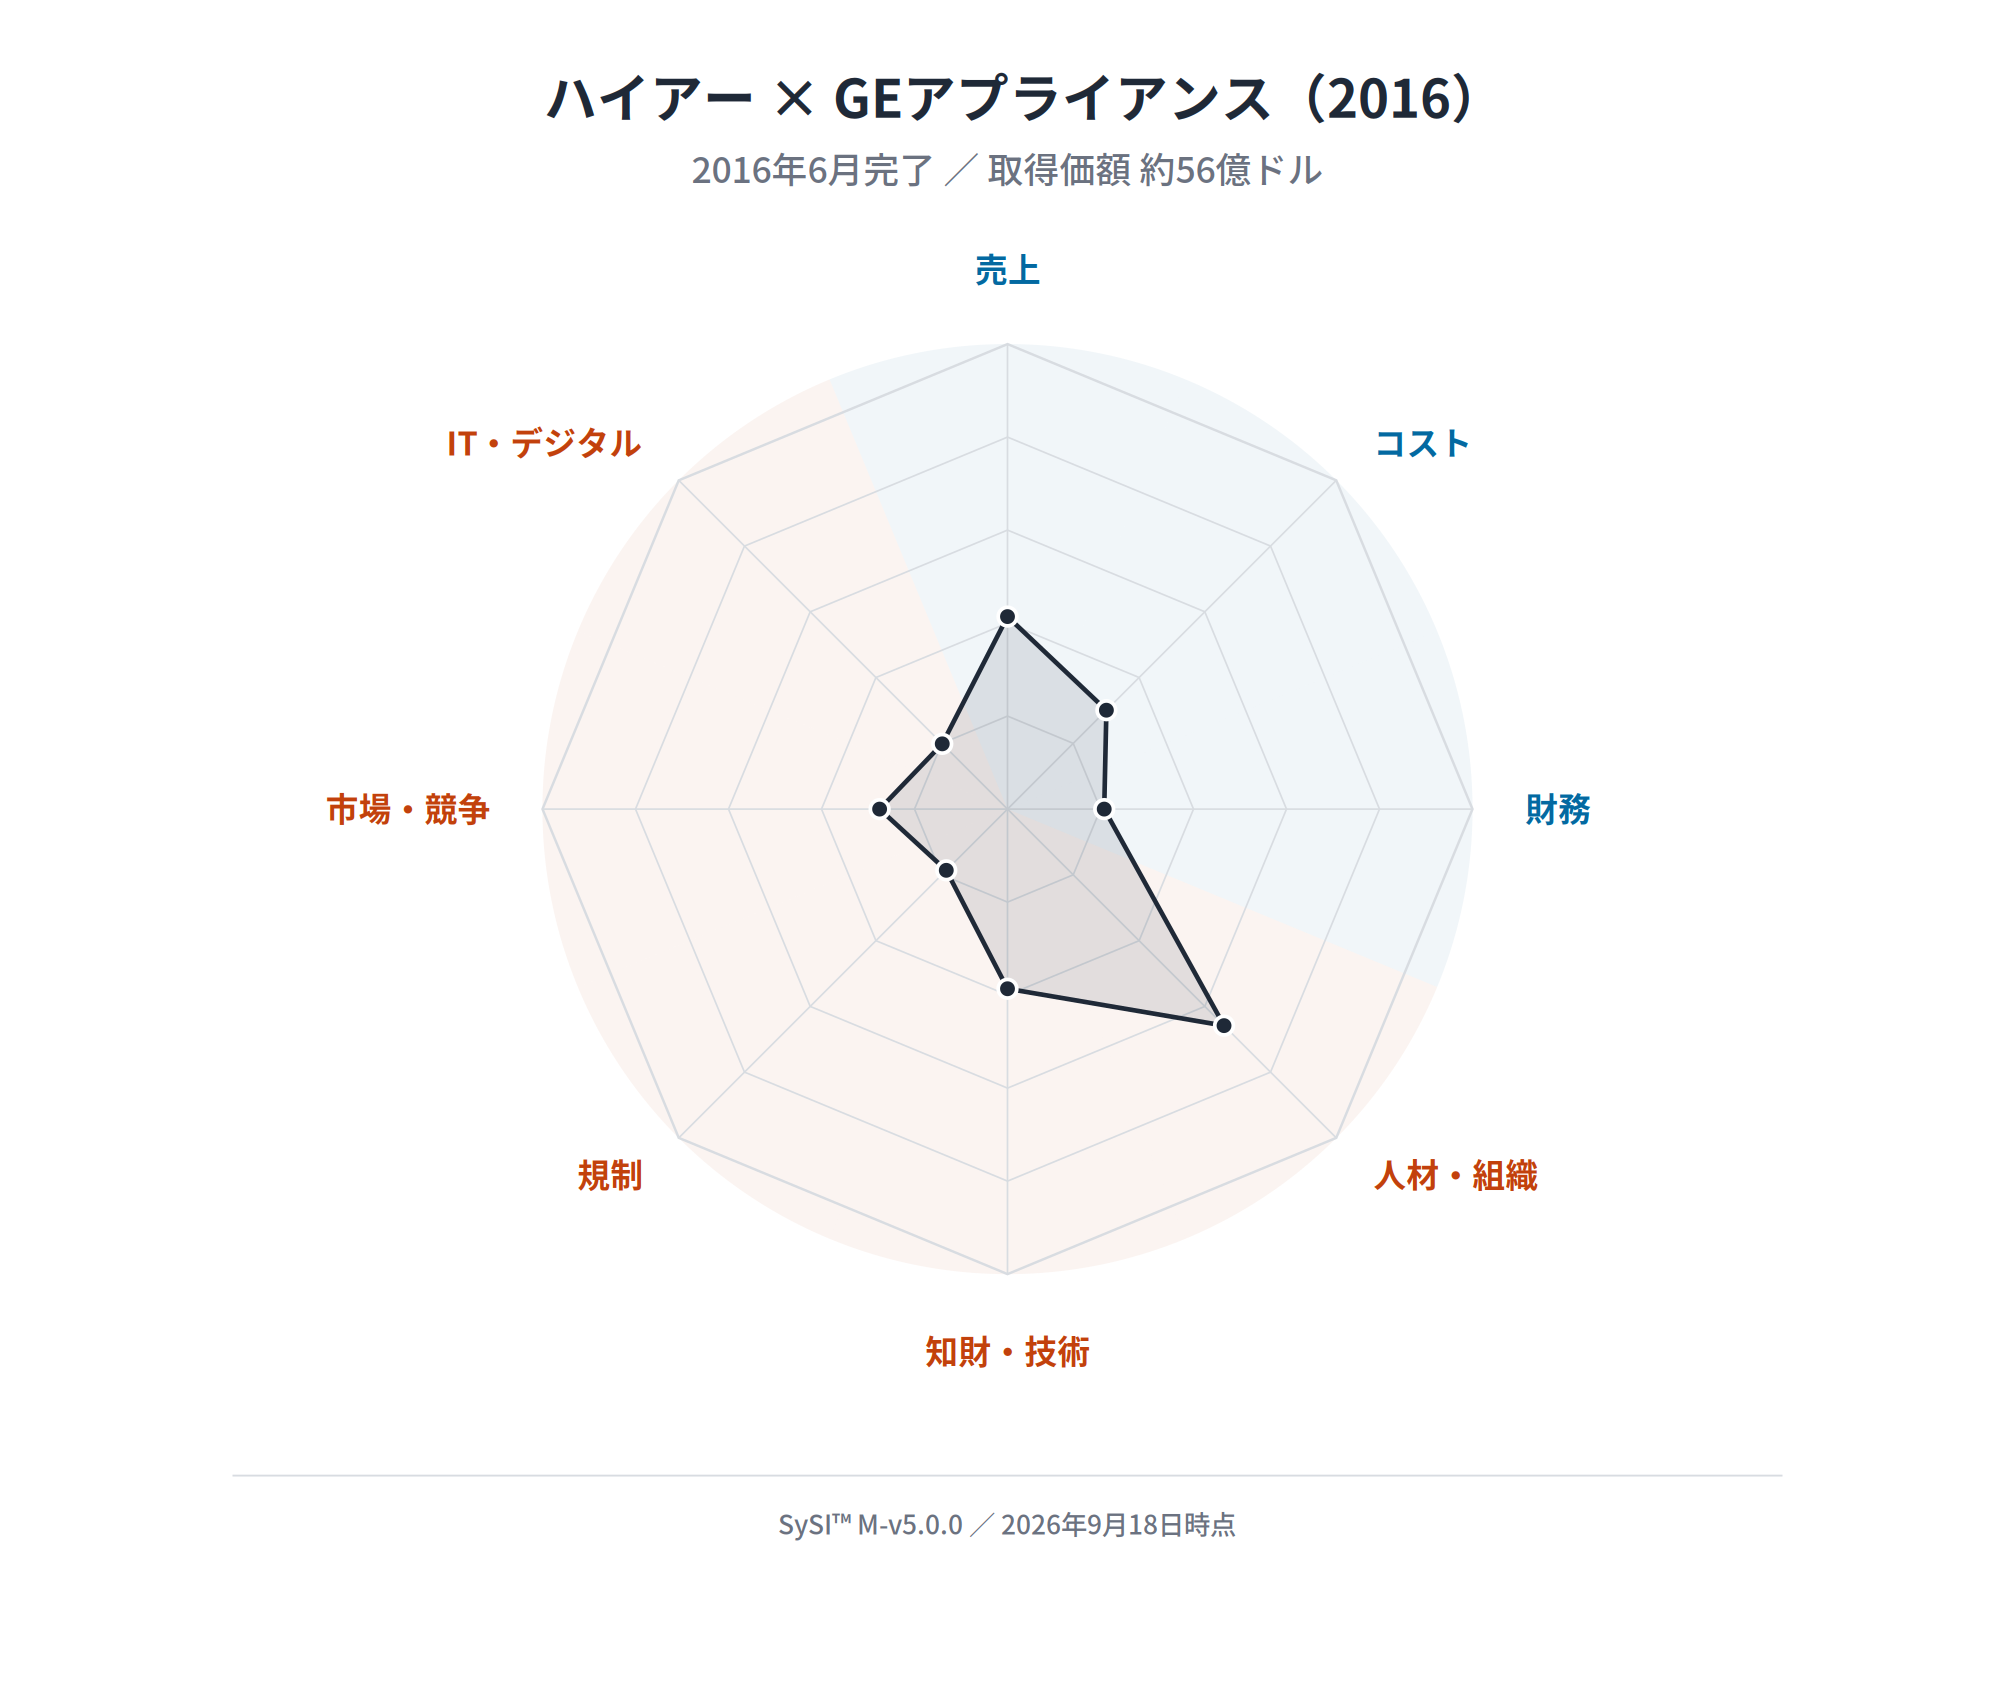
この議論の為にSySIでこれまで集めた200件強の(データケースは現在も追加中です)ケースデータで、一般的に成功と呼ばれるもの、失敗と呼ばれているものの典型的な2つのケースのSySI分析結果をお示しします。
Positive Case例
Negative Case例
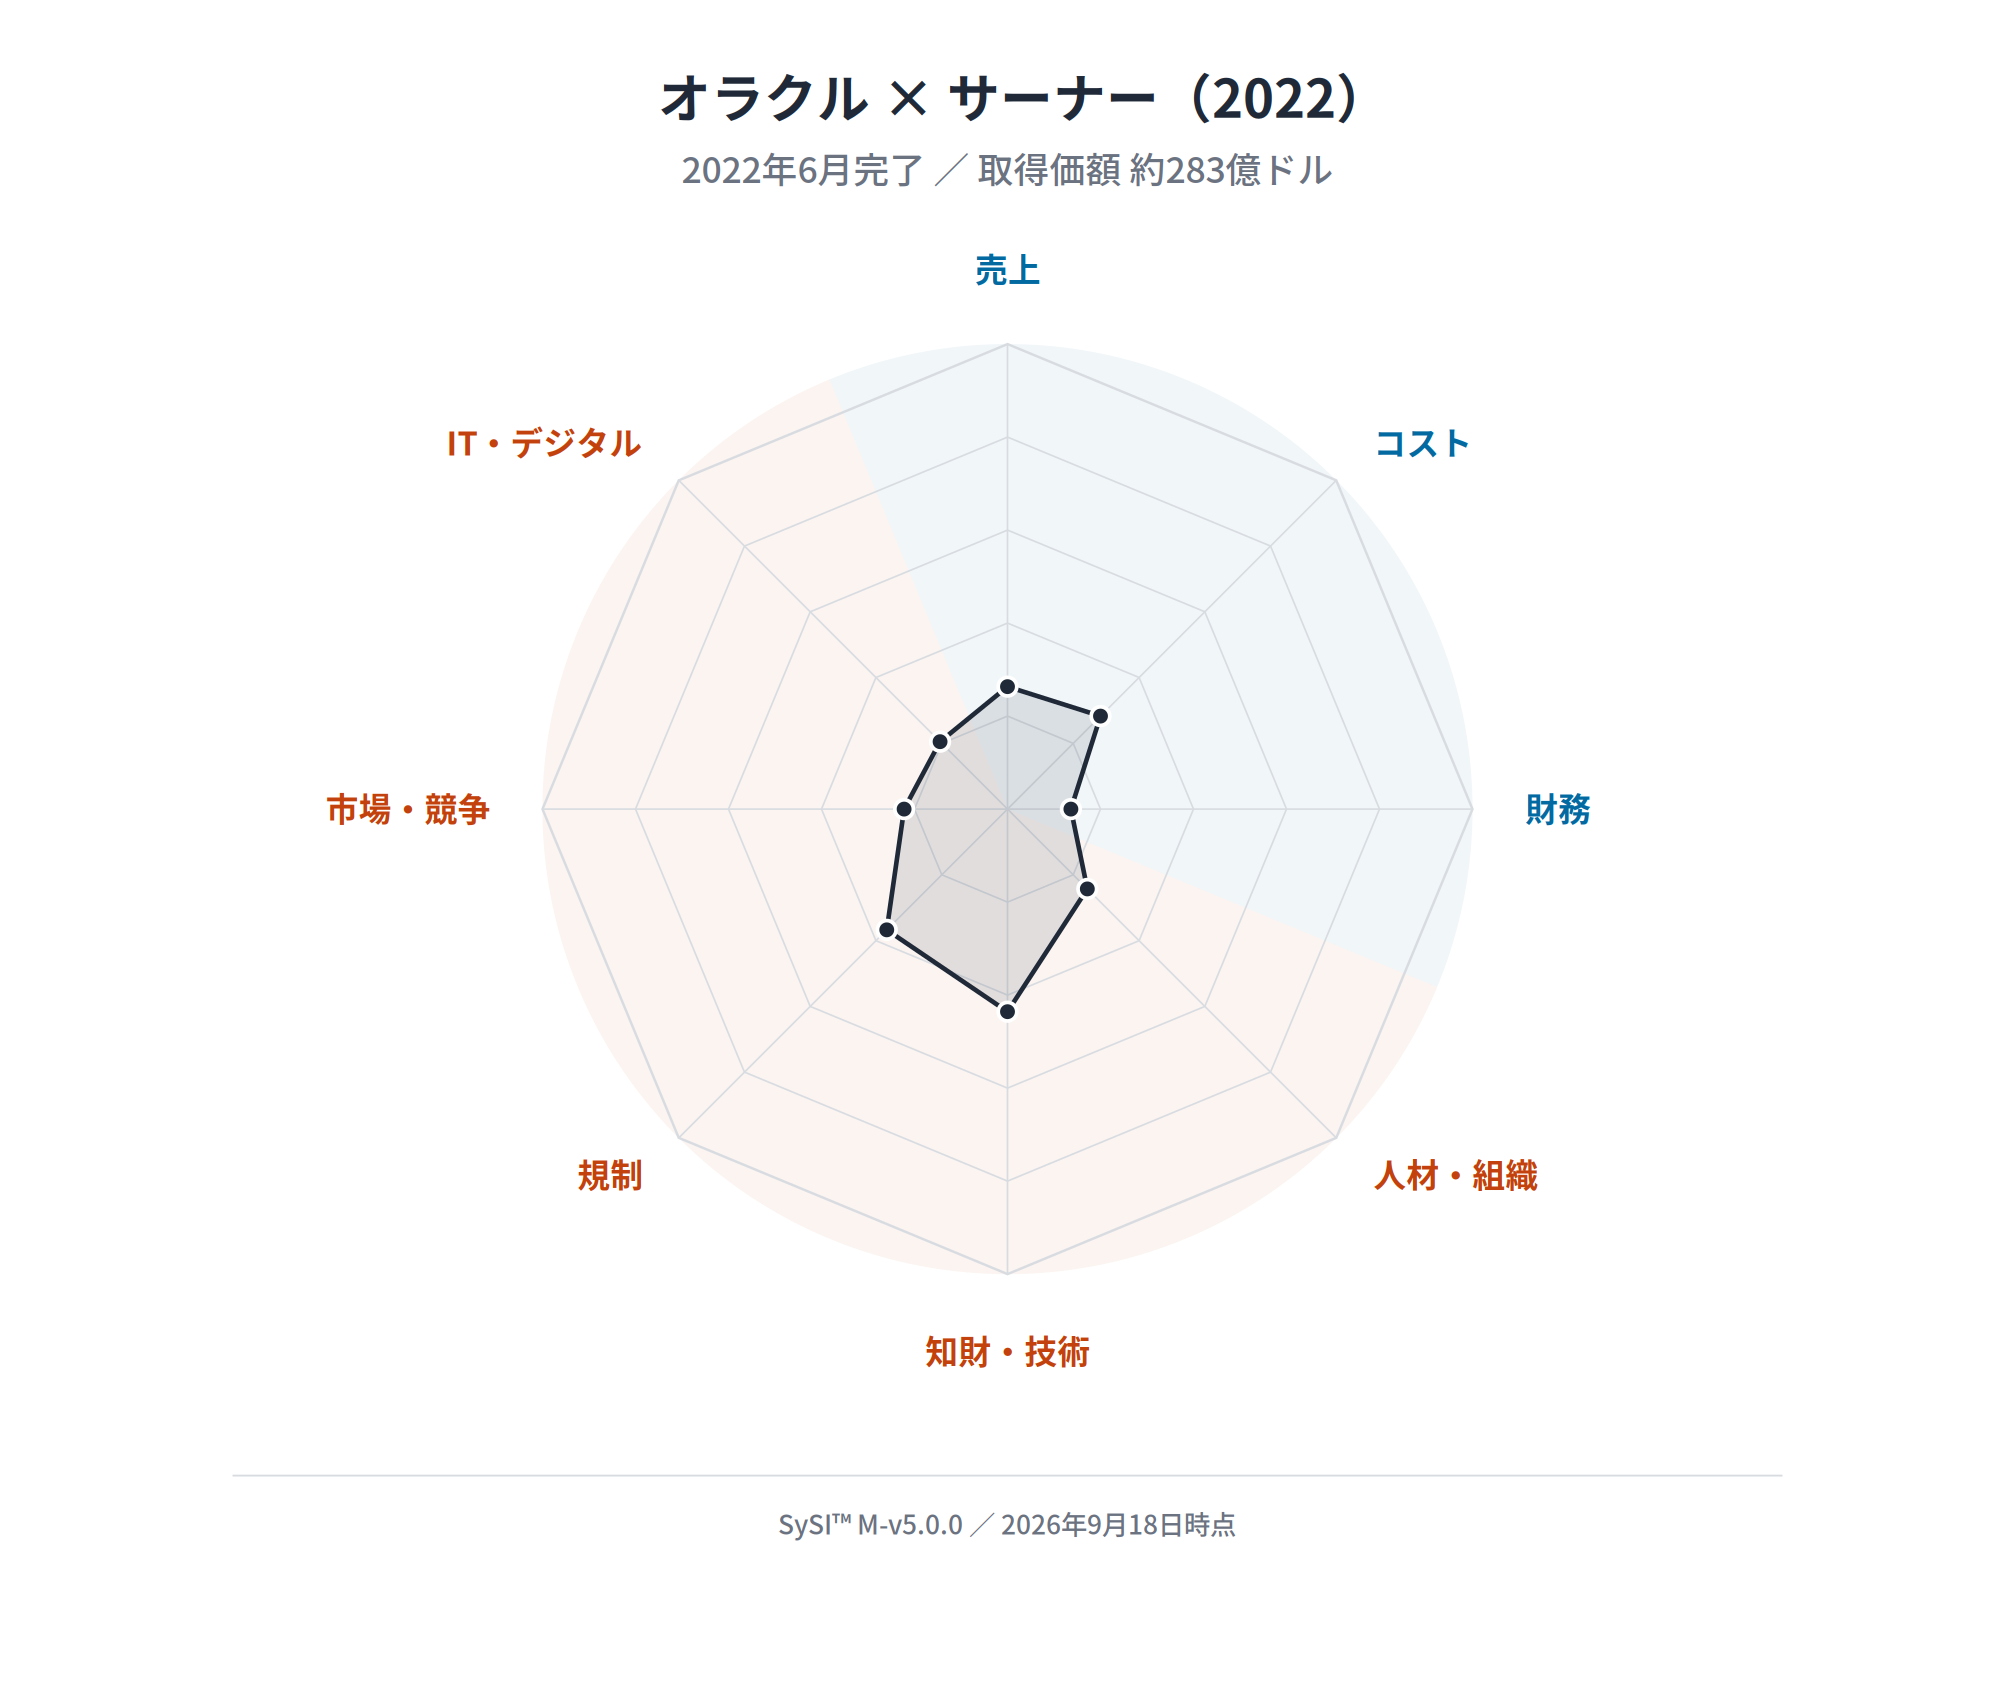
これらのレーダーチャートを見て、みなさまどのような見立てをなさいますでしょうか…
次回に続く
ご関心があれば、実際にご覧いただけます。 御社の業種をお知らせいただければ、その業界の代表的なSySI™分析を、1週間ご覧いただける専用ページをお送りします。費用はかかりません。
そのうえで「自社の案件だとどうなるのか」という段階に進まれた方には、案件単位のシナジー分析もお受けしています。相手候補が複数ある場合は、並べて比較できます。
まずは30分ほど、状況をお聞かせください。まだ検討の入り口でも構いません。
創夢パートナーズは、M&Aプロセス全体においてシナジーの設計・評価を専門とし、独自フレーム SySI™(Synergy Suitability Index™)により、シナジー仮説を8軸で構造化・定量評価します。案件ごとのシナジー構造は、Synergy DNA(レーダー)として可視化されます。
連載「ところで、M&Aのシナジーって?」
- 第1回 ところで、M&Aのシナジーって一体どんなもの?
- 第2回 M&Aのシナジーを考える前に ― その車は、買うべきか、借りるべきか
- 第3回 借りたものは、返せます ― それでもM&Aで会社ごと買う理由
- 第4回 M&Aのシナジーとは、他社には払えない金額を払える理由です
- 第5回 M&Aのシナジーの種類は8つ ― 目的はひとつでも、効き方は8つに出ます
- 第6回 買ってよかったM&Aと呼ばれるためのKPIの設定の考え方(1/3)(この記事)
第7回以降も、順次公開していきます。