M&Aにおいて、取得価額の経済合理性を満たすためには、どのシナジーを、どの順序で、どう発現させるかの設計が欠かせません。本稿では、2026年10月に発表されたDoorDashによるInstacart買収を題材に、当社のシナジー評価フレームワーク「SySI(Synergy Suitability Index™)」による分析の考え方を共有します。
1. 案件の概要
| 項目 | 内容 |
|---|---|
| 買い手 | DoorDash, Inc.(NASDAQ: DASH) |
| 対象 | Maplebear Inc.(Instacart、NASDAQ: CART) |
| 発表 | 2026年10月29日(合意は10月28日、両社の第3四半期決算と同日に公表) |
| 対価 | 1株65.00ドル、株式価値約170億ドル(10月22日終値比26%のプレミアム)。総額の75%以上が現金、DoorDash株式は25%が上限 |
| 完了見込み | 2027年末〜2028年前半(Instacart株主承認、米国HSR・カナダ・イスラエルの規制審査が前提) |
| 統合方針 | クロージングまで別会社として運営。クロージング後もInstacartのブランド・アプリ・小売向けエンタープライズ技術を維持。小売店にDoorDashとの排他取引は求めない |
| 開示されたシナジー | 「複数年で年5億ドル以上のネットシナジー(投資控除後)」。クロージング後1年目はシナジー総額の100%超を投資に充て、2年目以降にネットでプラス |
出所:DoorDash 2026年10月29日付 Form 8-K(合併発表および第3四半期決算)
2. 背景 ―― 競争環境とDoorDashの戦略課題
米国のフードデリバリー市場は、郊外市場を先行して押さえたDoorDashが過半のシェアを持つ構造にあります。かつて参入したAmazon(Amazon Restaurants、2015〜2019年)は撤退し、レストラン配送そのものを巡る競争は一定の決着を見ています。
一方で、Walmart(自社配送網Spark、Walmart+)、Target(Shipt)、Krogerといった大手小売が、食料品・日用品の即時配送と店内飲食の配送を組み合わせて攻勢を強めています。食事の配送に特化したプラットフォームにとって、生活必需品との「同時購買」を提供できる小売大手は構造的な脅威です。
DoorDashにとって、グロサリー・ローカルコマースの基盤をゼロから構築するよりも、小売との提携網、店内ピッキングの運用ノウハウ、CPG向けリテールメディア広告、小売向けSaaSを既に持つInstacartを取得するほうが、時間と実行リスクの両面で合理的という判断と読めます。
3. シナジー構造の整理
本件は、既存事業から隣接する、顧客にとって連続性の高い領域へ拡張する「事業領域拡大型」のM&Aです。期待されるシナジーは主に以下です。
- 売上シナジー:会員プログラム(DashPassとInstacart+)を通じたクロスセル、共同マーケティング
- 市場シナジー:グロサリー配送とレストラン配送を併せたローカルコマースでの規模と地位の強化
- IT・データシナジー:注文管理・需要予測・リテールメディア広告の基盤の相互活用
- コストシナジー:配送網の共用による単位配送コストの低減(会社開示の年5億ドル以上の主たる源泉と見られる)
4. SySIによる評価
SySIは、売上・コスト・財務の3軸に、組織・人材、知財・技術、規制、市場・競争、IT・デジタルの5軸を加えた8軸でシナジーを評価し、総合指標S_indexを算出します。5軸は事業KPIと直結し外部に公表されやすい成果の軸であるため、レーダーでは表示倍率を3倍にして強調しています。
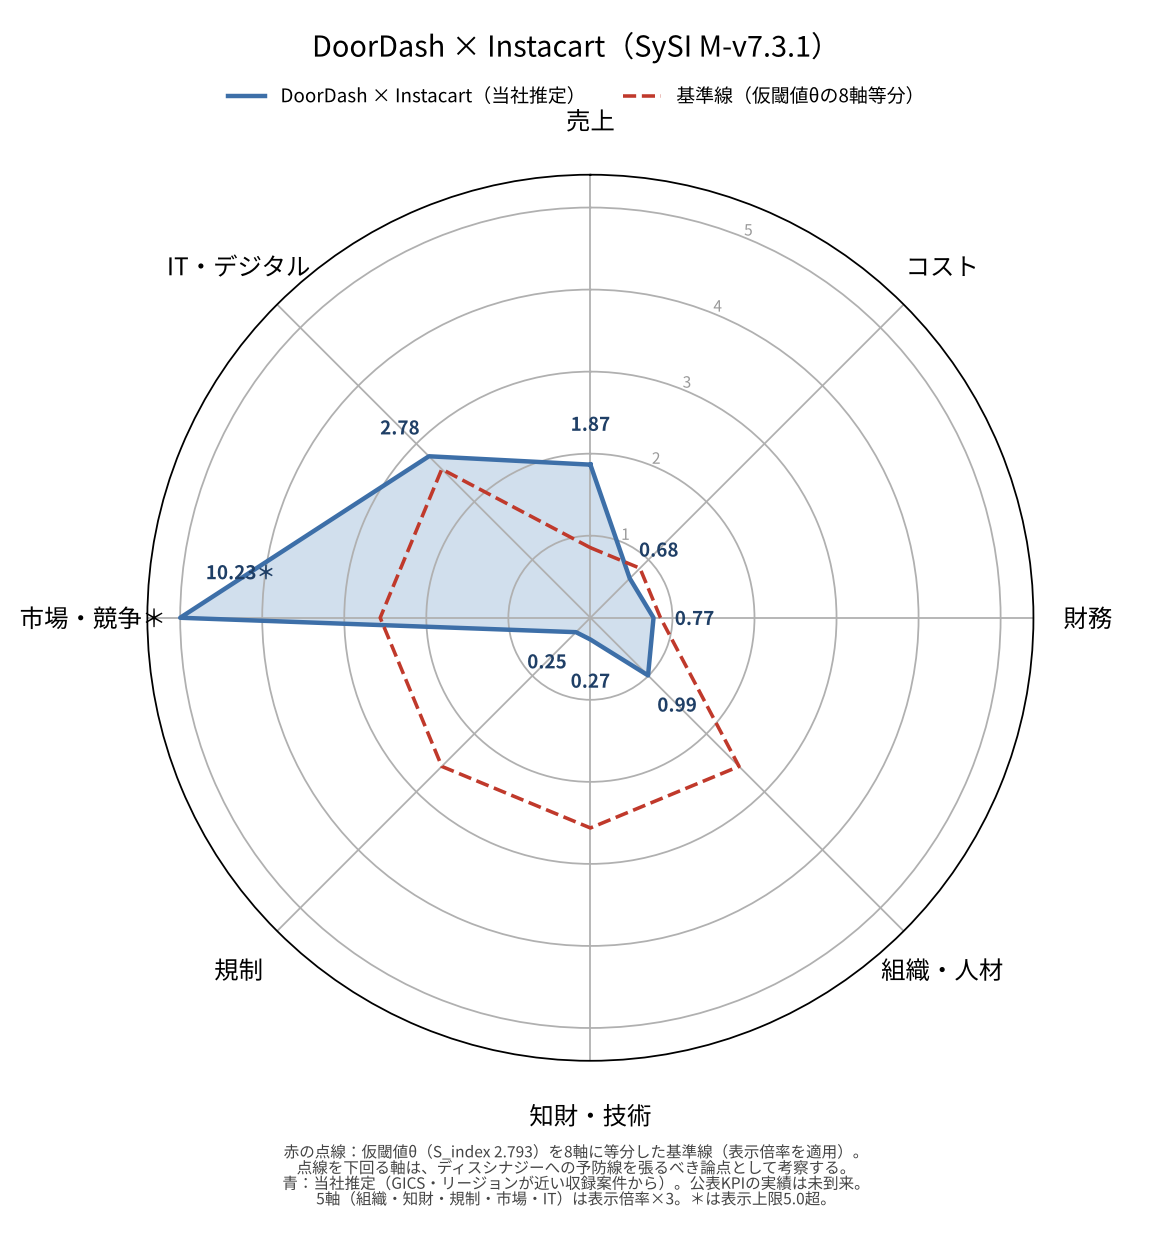
レーダーの赤い点線は、SySIのPositive/Negative判定に用いる仮閾値θ(S_index 2.793)を8軸に等分し、表示倍率を適用した基準線です。SySIでは、この基準線を下回る軸を、ディスシナジーへの予防線を張るべき論点として考察します。
| 軸 | 表示値 | 基準線 | 読み方 |
|---|---|---|---|
| 市場・競争 | 5.0超(*) | 2.56 | 大きく上回る。グロサリー配送での規模・地位強化という戦略目的と整合 |
| IT・デジタル | 2.78 | 2.56 | 上回る。EC・会員データ・広告の基盤を両社が既に保有 |
| 売上 | 1.87 | 0.85 | 上回る。会員プログラム(DashPassとInstacart+)を通じたクロスセルの余地 |
| コスト | 0.68 | 0.85 | 下回る。開示シナジー(年5億ドル以上)は1年目に100%超を再投資に充てる計画で、ネットの発現は2年目以降。発現の遅れが論点 |
| 財務 | 0.77 | 0.85 | 下回る。約170億ドル、75%以上を現金で支払う取引であり、資金負担と資本効率が論点 |
| 組織・人材 | 0.99 | 2.56 | 下回る。クロージングまで別会社として運営し、Instacartのブランドとショッパーの働き方を維持する方針。人材の定着と統合の進め方が論点 |
| 知財・技術 | 0.27 | 2.56 | 下回る。Instacartの技術・ブランドを維持する方針で、技術の統合による相乗効果は限定的に設計されている |
| 規制 | 0.25 | 2.56 | 下回る。下記「点線を下回る軸の読み方」を参照 |
S_indexは3.34で、θ(2.793)を上回っています。ただし本件は取引が未完了のため、SySIのPositive/Negative判定の対象外としています。
点線を下回る軸の読み方:本件は、市場・競争軸のシナジーを明確に取りにいく買収です。一方で、26%の買収プレミアムが取得価額に与える負担や、競争法上の審査に対応するための組織の見直し・事業の分割といった追加の財務コストが生じるかどうかは、現時点では依然として不透明です。SySIは負の値を採用していないため、こうした不透明さはマイナスの点数としてではなく、点線(基準線)を下回る側の軸評価値として表れています。コスト、財務、組織・人材、知財・技術、規制の5軸が点線を下回っているのは、このように読むことができます。
とくに規制については、米国(HSR)・カナダ・イスラエルの規制当局による審査が完了の前提であり、承認に付される条件によっては、狙うシナジーの範囲や時期が制約される可能性があります。会社が、小売店にDoorDashとの排他取引を求めないこと、クロージングまで両社を別会社として運営することをあらかじめ示しているのは、この論点に対する予防線と読めます。
推定についての注記:開示されたシナジー目標には実績がまだないため、本評価は公表情報に基づく部分が0%で、8軸すべてが業種・地域の類似案件から当社が推定した値で構成されています。SySIのデータベースは版ごとに学習を更新するため、評価は今後の公表情報とデータ蓄積に応じて変化します(本稿はM-v7.3.1時点)。
5. M&Aの各段階での使い方
シナジー評価は、ターゲティング段階(どの軸のシナジーを狙うのか)、ディール段階(バリュエーションにどのシナジーをどこまで織り込むか)、PMI段階(狙ったシナジーが計画どおり発現しているかのモニタリング)のいずれにも有効です。
本件で言えば、クロージング後に「年5億ドル以上」のシナジーがどの軸から実現し、2年目に本当にネットでプラスに転じるか、そして基準線を下回った軸(コスト、財務、組織・人材、知財・技術、規制)でディスシナジーへの予防線がどう張られるか、とくに規制審査がどのような条件を課すかが、今後の注目点です。
当社では、SySIを用いたシナジーの事前評価と、PMIでのモニタリング設計を支援しています。ご関心をお持ちの方は、お気軽にお問い合わせください。
本稿はM&A案件の対象事業についてシナジーの観点から分析したものであり、投資判断を目的としたものではありません。
コメント