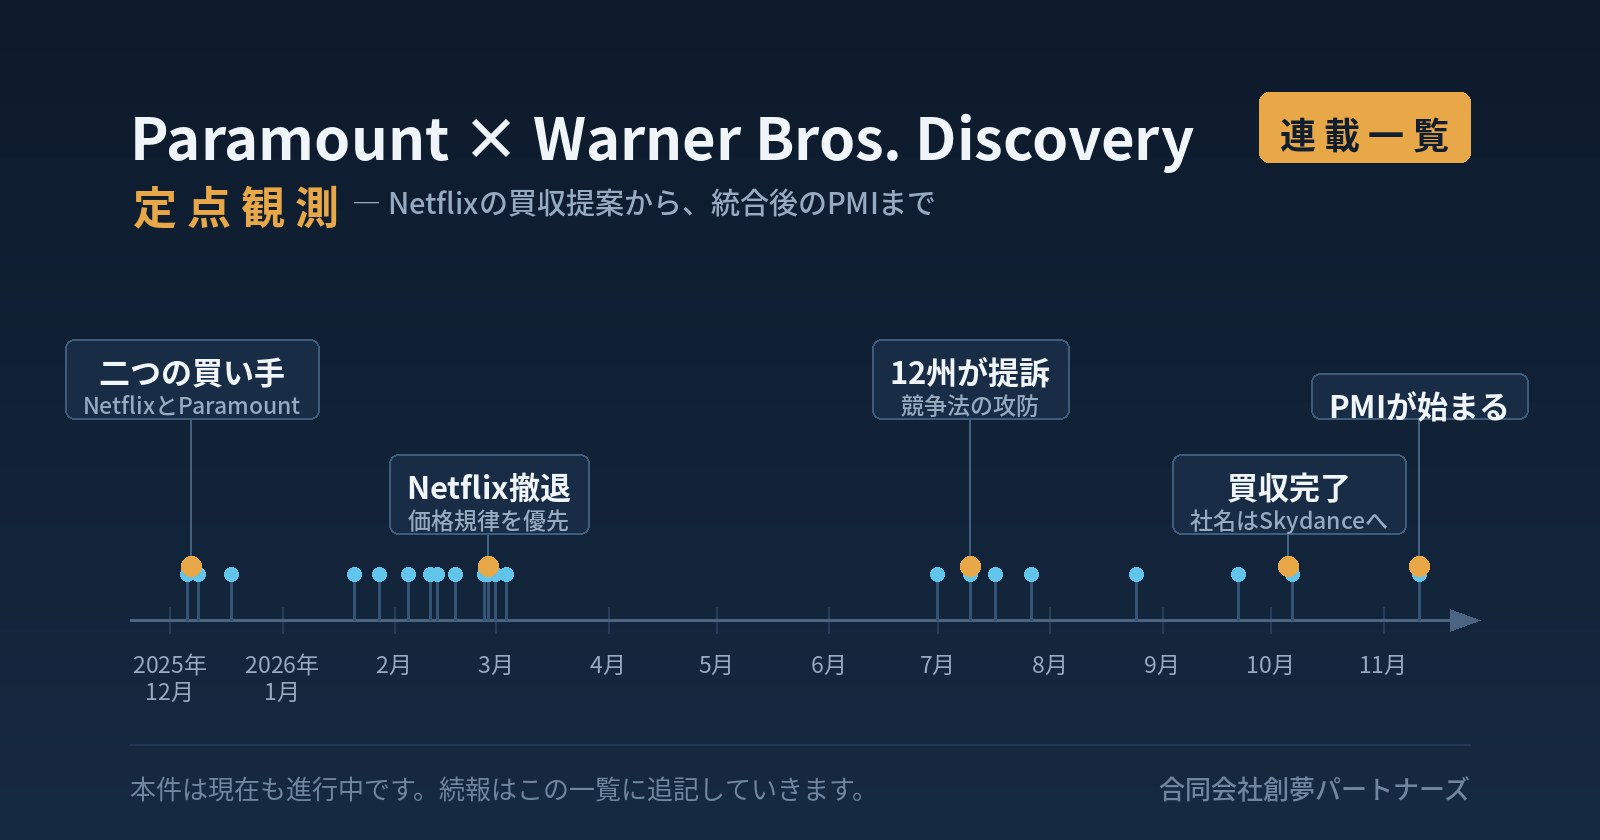
定点観測を続けております、表記案件の続報です。前回の投稿の続きになります。
メディア業界のTOBケースである本件、期待した通り買収後も、通常では外に出てこないPMIの様子が適宜流れてきています。
今回は、M&Aのシナジー創出のセオリー通り、リストラによるコストシナジーの創出と、インパクトの表出がしやすいクロスマーケティング/クロスセルの情報です。
2社のコンテンツは、ほとんど重なっていなかった
両社の報道・映像コンテンツ制作事業と、その出口であるコンテンツ配信事業ですが、それぞれParamount+とHBO Maxというサブスクリプションチャネルでこれまでも運営されていました。
これまでも別の投稿でこれらについての状況を説明しましたが、改めまして、2社の提供しているコンテンツのオーバーラップをまとめると下記です。
| 項目 | HBO Max | Paramount+ |
|---|---|---|
| 主力の映画スタジオ | Warner Bros.(ワーナー・ブラザース) | Paramount Pictures(パラマウント・ピクチャーズ) |
| 代表的な映画IP | 『ハリー・ポッター』『ロード・オブ・ザ・リング』『DCコミックス(バットマン、スーパーマンなど)』 | 『ミッション:インポッシブル』『トップガン』『トランスフォーマー』『ソニック・ザ・ヘッジホッグ』 |
| 代表的なTV/ドラマ | HBOオリジナル(『Game of Thrones』『Succession』『The Last of Us』など) | CBS/Paramount+ オリジナル(『NCIS』シリーズ、『スター・トレック』シリーズなど) |
| キッズ・アニメ | 『Looney Tunes』『Scooby-Doo』『トムとジェリー』など、ワーナー・ブラザース・アニメーションのIP | Nickelodeon(『スポンジ・ボブ』『パウ・パトロール』など) |
大雑把には、2社の提供コンテンツに同一のものはないのですが、テンプレート通りの映画、音楽、報道、キッズ向けなどのカテゴリーは同じで、あとは視聴者が、政治的な嗜好からParamountのCBSとWarnerのCNNのどちらを選ぶか、観たい映画コンテンツはどちらか、こどもが好きなキッズ向けのコンテンツはどちらか、ということで天秤にかけて、2社のどちらのサブスクリプションをするかという選択を視聴者側でしていたという認識です。
規模は被買収企業のHBO Maxの方がParamount+より上ですが、2社が結合することで、これまでの両社の課題であった、同業界の3強 Netflix、Amazon Prime Video、Disney+ とどう戦っていくかが今後の鍵となります。Skydanceのマーケティングチームが、どんな隠し技をこれから出していくかが期待されます。
バンドルは来年初頭。統合は約1年後
今回まずは、両社のサービスのバンドル販売という表現で報道されています。CNNによれば、開始は来年初頭、割引価格での提供が最初の施策の一つとされていますが、価格の詳細はまだ明らかにされていません。そして両サービスは、約1年後には converge、つまり一つに統合される見通しだと、SkydanceのDavid Ellison CEOが述べています。前回の投稿では「時間をかけて単一サービスへ統合」としか出ていなかったので、ここで初めて時期の目安が示されたことになります。
これまでと同一料金で、両社のコンテンツが全て見放題などという、視聴者にとっては願っても無いサービスが提供されると良いですね。
新規にコンテンツなどを開発するコストは発生しないので、WarnerとParamountの映画が見放題だ、などという事で既得顧客以上の集客ができればですが、これはシナジーとして評価されると思います。(個人的にはNetflixのドラマと、Warner等の劇場映画コンテンツ、ニュース報道の組み合わせの方が魅力を感じますが…)
60億ドルの中身
しかし、多大な買収コストも費やしてしまったという事でしょう、短期的にはステークホルダー達へのアピールも必要なので、やはり重複するマネージメント層のリストラをするなどが公表されています。
合併によるコスト削減は、少なくとも60億ドルとされています。これは買収完了時に示された「3年以内に年60億ドル超」と同じ水準です。合算した経費ベースは500億ドル超とのことですので、その1割強を削る計算になります。
削減の手段として挙げられているのは、人員削減、管理職層の削減、不動産の統合、サードパーティベンダーの見直し、そしてAIツールへの依存の拡大です。
おそらく社員も予想していた通りだとは思いますが、これらのコストカット、つまりは引き算の取り組みは、「あーあ、やっぱり…」などという、社内ではいやなムードが漂っていることが推察されます。
今回公表された60億ドルのコストカットというシナジーですが、今回の買収金額を再度思い起こすと、TOBでの時価総額に対して乗せたプレミアムだけでも463億ドルです。WBDの価値は必ずしもその純資産328億ドル(2026年6月末)だけで表現されるものでは無いのですが、純資産328億ドルを買収金額778億ドルで手に入れたと考えると、これらの入手コストを経費コストカットで相殺する程度では焼け石に水、2社が融合した事で新たに産み出すシナジーという付加価値で、元をとる戦略が重要なことはいうまでもありません。
人事はどう動いたか
実際の人事としては、DC StudiosのJames GunnとPeter Safranが共同会長を退き、創作業務に専念することが明らかになっています。スタジオ責任者は、元Marvel幹部のJeremy Latchamが来月から引き継ぐとのことです。Ellison CEOは、ParamountとWarnerの各ブランドを単一のリーダーの下にまとめる体制を既に構築したとされています。
邪推となりますが、業績が上のWarner側のマネージメント層がカットされて、Paramount側から送り込まれるなど、判断の是非が難しい人事オペレーションも世の常で起こる事でしょう。
引き算のコストカットと、掛け算のシナジー
今回挙げられた5つの手段は、人員も管理職層も不動産もベンダーも、いずれも重複を消す話です。1+1を2より大きくしているわけではありません。掛け算が出るとすれば、重ならない2つのカタログを一つにして、これまでどちらか片方しか選べなかった視聴者を両方の顧客にするバンドルのほうです。60億ドルはコストの話、バンドルは売上の話で、同じ「シナジー」という言葉で語られていても、性質が違います。
継続してウォッチしていきます。
なお、こうした案件を8軸に分解してシナジーの成り立ちを見る試みについては、SySI™のページでご紹介しています。
関連記事(CNN)
“Skydance plans to bundle HBO Max and Paramount+ next year”
https://edition.cnn.com/2026/11/09/media/skydance-hbo-max-paramount-plus-bundle
連載「Paramount × Warner Bros. Discovery 定点観測」
前の記事:ParamountによるWarner Bros. Discovery買収(6)― 買収完了、社名はSkydanceへ
連載の全記事一覧はこちら